-
1 一、多元线性回归模型
-
2 二、回归方程的拟...
-
3 三、显著性检验
-
4 四、多重共线性
-
5 五、变量选择与逐...
-
6 课程实录
一、多元线性回归模型
1.多元回归模型与回归方程
设因变量为 y,k 个自变量分别为 x1,x2,„,xk,描述因变量 y 如何依赖于自变量 x1,x2,„,xk 和误差 项 ε 的方程称为多元回归模型。其一般形式可表示为:
y=β0+β1x1+β2x2+„+βkxk+ε 式中,β0,β1,β2,„,βk 是模型的参数,ε 为误差项。 在多元线性回归模型中,对误差项 ε 有三个基本的假定:
(1)误差项 ε 是一个期望值为 0 的随机变量,即 E(ε)=0。
(2)对于自变量 x1,x2,„,xk 的所有值,ε 的方差 σ2 都相同。
(3)误差项 ε 是一个服从正态分布的随机变量,且相互独立,即 ε~N(0,σ2)。
(4)回归模型所包含的自变量之间不能具有较强的线性关系,同时样本容量必须大于所要估计的回归系数 的个数,即 n>k。
E(y)=β0+β1x1+β2x2+„+βkxk 为多元回归方程,它描述了因变量 y 的期望值与自变量 x1,x2,„,xk
之间的关系。
2.估计的多元回归方程
∧∧∧
由于回归方程中的参数 β0,β1,β2,„,βk 未知,需用样本数据进行估计,当用样本统计量β0,β1,β2,„,
∧
βk 去估计回归方程中的未知参数 β0,β1,β2,„,βk 时,就可以得到估计的多元回归方程,其一般形式为:
∧ ∧ ∧ ∧ ∧
y=β0+β1x1+β2x2+„+βkxk
∧ ∧ ∧ ∧ ∧
式中,β0,β1,β2,„,βk 称为偏回归系数。βj 表示在其他自变量保持不变的情况下,自变量 xj 变动一个单
位引起的因变量 y 的平均变动量。
3.参数的最小二乘估计
∧ ∧ ∧ ∧
根据最小二乘法求得回归方程中的β0,β1,β2,„,βk。也就是使残差平方和
∧ ∧ ∧ ∧ ∧ ∧
Q=∑(yi-yi)2=∑(yi=β0-β1x1-β2x2-„-βkxk)2
∧ ∧ ∧ ∧
达到最小。由此可以得到求解β0,β1,β2,„,βk 的标准方程组为:
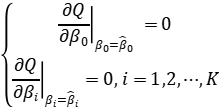
类似于简单线性回归,在模型假定成立的情况下,可以证明多元线性回归模型参数的最小二乘估计也是因变
量观测值 yi 的线性组合,并具有无偏性与有效性。因此多元线性回归的最小二乘估计是最佳线性无偏估计。