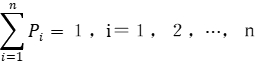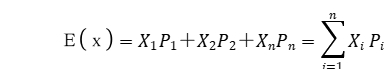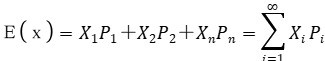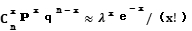
三、离散型随机变量及其分布
1.随机变量的概念
(1)随机事件的数量化 为了把随机事件数量化,以便作数学上的处理,有必要把不采用数量标识表示化为采用数量标识表示。
(2)随机变量的定义
在相同条件下,如果每次试验可能出现不同的结果,把所有的结果都列举出来,即把 X 的所有可能值 x1, x2,„,xn 都列举出来,且 X 的可能值具有确定概率 P(x1),P(x2),„,P(xn),其中 P(xi)=P(X=xi) 称为概率函数,则 X 称为 P(X)的随机变量,P(X)称为随机变量 X 的概率函数。
(3)两种类型的随机变量
①离散型随机变量
如果随机变量 X 只能取有限个或可数个值,则称 X 为离散型随机变量。
②连续型随机变量
如果随机变量 X 可以取一个或多个区间中的任何值,则称 X 为连续型随机变量。
2.离散型随机变量的概率分布
(1)离散型随机变量的概率分布
离散型随机变量 X 只能取有限个可能的值 x1,x2,„,xn,其相应的概率为 p1,p2,„,pn,即 P(X=xi )
=pi(i=1,2,„,n)。用表格形式表示,即为离散型随机变量 X 的概率分布,如表 5-1 所示。 表 5-1概率分布
X=xi | x1 | x2 | „ | xn |
P(X=xi)=pi | p1 | p2 | „ | pn |
其中,P(X=xi)=pi 是 X 的概率函数,且有如下性质:
①pi≥0;
②
(2)离散型随机变量的期望值和方差
①期望值
离散型随机变量 X 的数学期望是 X 所有可能取值 xi 与其对应概率 pi 的乘积之和,记作 E(X)或 μ。它表示 随机变量本身的平均水平或集中程度。
若 X 取有限个数值:x1,x2,„,xn,其对应的概率为 p1,p2,„,pn,则期望值为:

b.若 X 取无限个数值:x1,x2,„,xn,„,其对应的概率为 p1,p2,„,pn,„,则期望值为:
随机变量的方差反映了随机变量取值的离散程度,它是每一个随机变量取值与期望值的离差平方之期望值, 即 σ2=D(X)=E[X-E(X)]2=E(X2)-[E(X)]2。方差的平方根为标准差,即
由于标准差的单位与随机变量的单位相同,相对于方差更易于解释,所以对实际问题的分析常使用标准差。 若 X 的取值比较集中,则方差较小;若 X 的取值比较分散,则方差较大。如果方差为 0,则意味着随机变
量取值集中在期望值 E(X),即随机变量以概率 1 取值 E(X)。
③离散系数 离散系数可用来比较不同期望值的总体之间的离中趋势。计算公式为:V=σ/E(X)
④均值和方差在财务分析中的应用 在财务分析中,风险的概念十分重要。风险的高低有时可以单凭主观的感觉作出判断,也可以用方差或标准
差去测量,从而得出一个比较客观和科学的结果。
(3)几种常见的离散型概率分布
①0-1 分布 贝努里试验的特点:
a.试验包含了 n 个相同的试验;
b.每次试验只有两个可能的结果:“成功”或“失败”;
c.出现“成功”的概率 p 对每一次试验是相同的,“失败”的概率 q 也不变,且 p+q=1;
d.试验是互相独立的; e.试验“成功”或“失败”可以计数,即试验结果对应于一个离散型随机变量。 若定义一次伯努利试验成功的次数为离散型随机变量 X,它的概率分布就是最简单的一个分布类型,即两点
分布,亦称伯努利分布。
如果随机变量 X 只可能取 0 和 1 两个值,它们的概率分布为
P(X=1)=p,P(X=0)=1-p=q
或 P(X=x)=pxq1-x(0<p<1),(x=0,1)
则称 X 服从参数为 p 的 0-1 分布,也称两点分布。
0-1 分布的期望值和方差分别为:E(X)=p,D(X)=pq。
②二项分布
若随机变量 X 表示 n 次重复独立试验中事件 A(成功)出现的次数,那么
P(X=x)=Cnxpxqn
-x,x=0,1,2,„,n
则称随机变量 X 服从二项分布,参数为 n,p,记做 X~B(n,p)。
特别地,当 n=1 时,二项分布化为 0-1 分布,即 P(X=x)=pxq1-x,x=0,1 二项分布的期望值和方差分别为:E(X)=np,D(X)=npq。
③泊松分布 泊松分布是用来描述在一指定时间段或在一定空间区域或其他特定单位内某一事件出现的次数的分布,仅取
非负整数。 泊松分布的公式为:
P(X=x)=
/(x!),x=0,1,2,
式中,λ 为给定的时间间隔内事件出现的平均数。 泊松分布的期望值和方差分别为:
E(X)=λ
D(X)=λ
在 n 重贝努利试验中,当“成功”的概率很小(即 p→0),试验次数很大时,二项分布可近似等于泊松分布,
即
在实际应用中,当 p≤0.25,n>20,np≤5 时,用泊松分布近似二项分布效果良好。
④超几何分布
设有 N 件产品,其中有 M 件次品,现从中任取 n 件(假定,n≤N),则在这 n 件中所含的次品件数 X 是一 个随机变量,X 的概率函数为:
P( X
C m C n-m


= m) = M N -M
N
式中,m 为任取 n 件中次品的件数。则称 x 服从参数为 n,N,M 的超几何分布。
对于抽样问题来说,当原产品的批量相当大时,“无放回”可以当作“有放回”来处理,即此时可用二项分布近似超几何分布。