【知识框架】
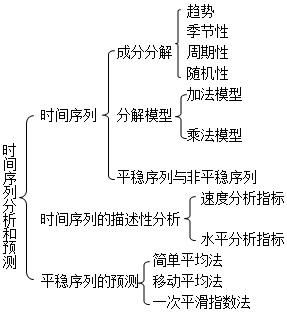
【知识点提示】
( 1 )时间序列构成要素及平稳序列、非平稳序列的含义(简答题考 点) ;
( 2 )时间序列的描述性分析(简答题、计算题知识点) ;
( 3 )平稳序列的预测 ,重点是移动平均法、一次平滑指数法(选择题、简答题、计算题知识点)。
【核心知识点】
知识点一 :时间序列
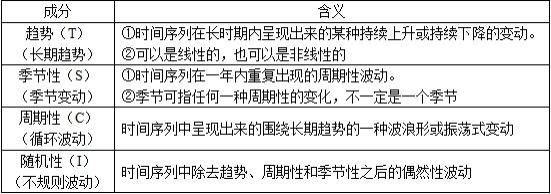
1 成分分解
表13- 1 时间序列的成分
2 分解模型
表13-2 时间序列构成因素的组合模型
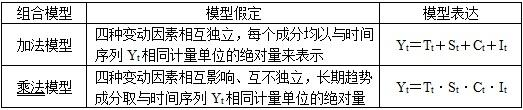
【注意】四种因素不一定同时存在于每个时间序列中。一般情况下 ,经 常存在的是长期趋势 ,季节变动因素和周期变动因素则不一定存在。
3 平稳序列与非平稳序列
( 1 )平稳序列
平稳序列是基本上不存在趋势的序列。这类序列中的观察值基本上在某 个固定的水平上波动 ,虽然在不同的时间段波动的程度不同 ,但并不存在某种规律 ,其波动可以看成是随机的。
( 2 )非平稳序列
非平稳序列是包含趋势、季节性或周期性的序列 ,它可能只含有其中的 一种成分 ,也可能是几种成分的组合。其又可以分为有趋势的序列、有趋势和季节性的序列、几种成分混合而成的复合型序列。
知识点二:时间序列的描述性分析
1 速度分析指标
( 1 )增长率
环比增长率 :Gi=( Yi-Yi- 1 )/Yi- 1=Yi/Yi- 1-1(i=1 ,ⅆ , n )
定基增长率 :Gi=( Yi-Y0 )/Y0=Yi/Y0-1(i=1 ,ⅆ , n )
式中 ,Y0表示用于对比的固定基期的观察值。
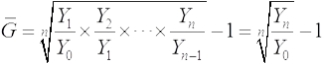
( 2 )平均增长率(平均增长速度)
_
式中 ,G表示平均增长率;n为环比值的个数。
( 3 )增长率分析中应注意的问题
① 当时间序列中的观察值出现0或负数时 ,不宜计算增长率 ,此时直接
用绝对数进行分析;
② 增长1%的绝对值表示增长率每增长一个百分点而增加的绝对数量 , 其计算公式为 :增长1%的绝对值=前期水平/100。
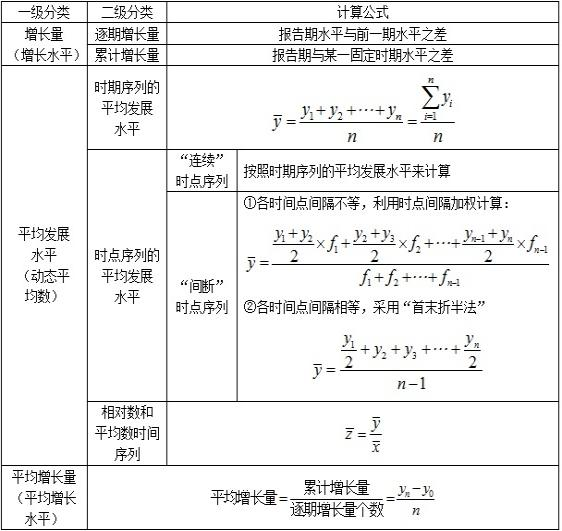
2 水平分析指标【知识点拓展】
表13-3
知识点三:平稳序列的预测
 简单平均法
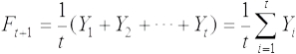
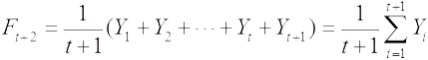
2 移动平均法
对于t+1期的简单移动平均预测值为 :Ft+1=Yt=( Yt-k+1+Yt-k+2+ ⅆ +Yt- 1+Yt )/k
【注意】移动平均后的序列项数较原序列减少 ,当k为奇数时 ,新序列首 尾各减少(k-1 )/2项;当k为偶数时 ,首尾各减少k/2项。所以移动平 均会使原序列失去部分信息 ,而且平均项数越大 ,失去的信息越多。 因此 ,移动平均的项数不宜过大。
 3 指数平滑法
( 1 )一次指数平滑法预测模型
Ft+1 =αYt+( 1 - α ) Ft
( 2 )平滑指数
① 0<α<1;
② α取值越接近1时 ,近期数据作用最大 ,各期历史数据的作用迅速衰减;
③ α取值接近0时 ,各期数据的作用缓慢减弱 ,呈现比较平稳的状态;
④ 当时间序列变化剧烈时 ,应选择较大C值 ,以便很快跟上其变化;当时间序列比较平稳时 ,宜选较小的C;
⑤ 一次指数平滑适用于较为平稳的序列 ,一般C的取值不大于0.5。

